
Il KID (Key Information Document) è il documento contenente le informazioni chiave. È una sorta di carta d’identità standardizzata che aiuta a capire rapidamente cos’è un investimento, come funziona, quali rischi ha e quanto costa.
Usiamo come esempio iShares Core MSCI World UCITS ETF, ticker SWDA su Borsa Italiana, ISIN IE00B4L5Y983.
Attenzione: il ticker può cambiare da una Borsa all’altra. L’ISIN identifica con precisione lo strumento. Se non sai che cos’è, leggi ISIN vs Ticker.
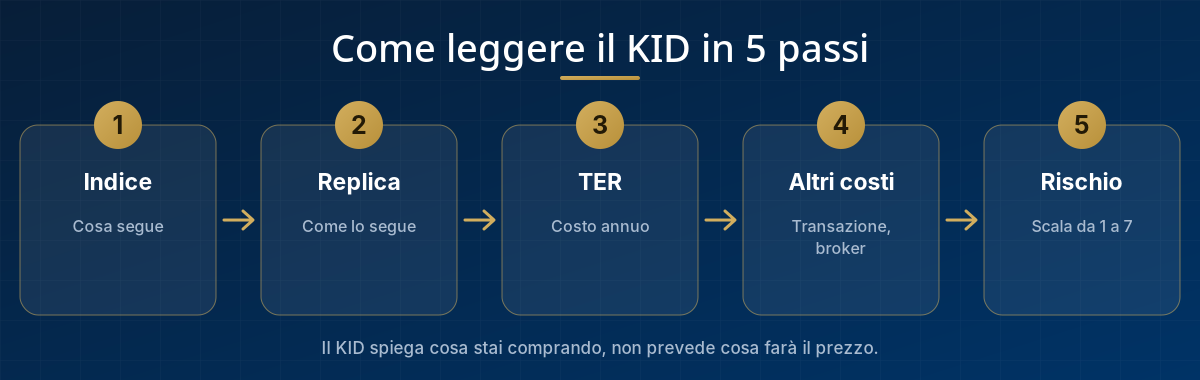
1. Quale indice segue?
Questa è probabilmente la prima cosa da guardare. SWDA cerca di seguire il MSCI World Index, composto da società grandi e medie dei mercati sviluppati.
Un dettaglio importante: MSCI World non significa letteralmente tutto il mondo. I mercati emergenti non sono inclusi. Per capire cosa stai comprando, guarda sempre prima l’indice di riferimento.
2. Come replica l’indice?
SWDA utilizza una struttura fisica e una metodologia di ottimizzazione. In pratica il fondo acquista titoli reali e costruisce un portafoglio progettato per seguire l’indice in modo efficiente, senza dover necessariamente possedere ogni singolo titolo nello stesso identico peso.
3. Il TER: il costo annuo
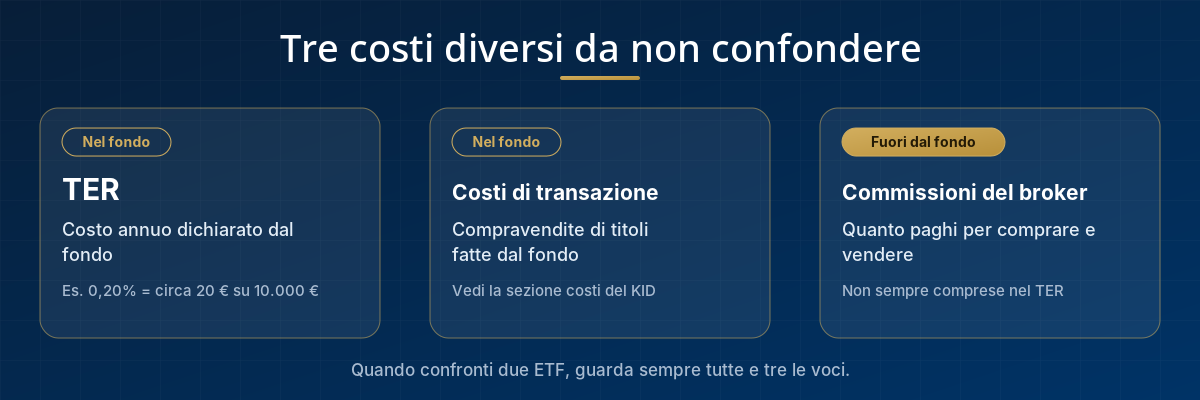
Il TER (Total Expense Ratio) è il costo annuo dichiarato del fondo. Per SWDA è 0,20% annuo.
Su 10.000 € investiti, se questo fosse l’unico costo, equivale a circa 20 € in un anno. Nel lungo periodo anche piccole differenze di costo possono accumularsi.
4. TER e costi di transazione sono diversi
Il TER riguarda soprattutto le spese correnti del fondo.
I costi di transazione sono invece legati alle operazioni che il fondo effettua quando compra e vende titoli. Nel KID controlla la sezione dedicata ai costi e alla loro incidenza nel tempo.
Quando confronti due ETF, guarda quindi:
- TER e altri costi ricorrenti;
- costi di transazione indicati nel KID;
- eventuali costi di entrata o uscita;
- commissioni del tuo broker.
Le commissioni del broker non sono necessariamente comprese nel TER dell’ETF. Se non sai cos’è un broker, leggi che cos’è un broker e come funziona.
5. Guarda anche il rischio
Il KID utilizza un indicatore sintetico del rischio da 1 a 7. È utile per confrontare rapidamente prodotti diversi, ma non può dirti quale sarà la perdita massima futura.
Leggi sempre anche i rischi descritti nel documento.
La checklist ARCA
Prima di acquistare un ETF chiediti:
- Qual è l’ISIN?
- Quale indice segue?
- Come replica l’indice?
- Qual è il TER?
- Quali altri costi sono indicati?
- Quanto mi costa il broker?
- Quali rischi sto accettando?
Il messaggio più importante
Il KID non serve a prevedere se un ETF salirà o scenderà. Serve a capire che cosa stai comprando.
Per SWDA, i dati principali da individuare sono:
- ISIN: IE00B4L5Y983
- Indice: MSCI World
- Mercati: sviluppati
- Struttura: fisica
- Metodo: ottimizzazione
- Dividendi: accumulazione
- TER: 0,20%
Usa il Calcolo dei costi di ARCA per vedere come le spese possono incidere nel lungo periodo. Per scegliere tra più ETF sullo stesso indice leggi anche come scegliere un ETF, e per capire quanto spazio dare alla parte azionaria del portafoglio puoi usare il calcolatore ARCA.
Nota: questo articolo ha finalità esclusivamente informative ed educative e non costituisce una raccomandazione di investimento. Verifica sempre il KID più recente prima di investire.